Salaire d’un gestionnaire de patrimoine : fixe, variable et évolution selon l’expérience
Le salaire d’un gestionnaire de patrimoine dépend moins de l’intitulé du poste que du portefeuille confié, du statut et de la part variable prévue au contrat. En début de carrière, la rémunération se situe généralement entre 30 000 et 45 000 € brut par an. Avec l’expérience, l’expertise et le développement commercial, les écarts se creusent : un profil confirmé peut percevoir entre 2 500 et 6 000 € brut par mois, selon son employeur et ses résultats.
Les niveaux de salaire selon l’expérience
La progression salariale suit souvent trois étapes : l’apprentissage des produits financiers et de la relation client, la gestion autonome d’un portefeuille, puis le traitement de dossiers patrimoniaux plus complexes. Les montants doivent toujours être interprétés en distinguant le fixe, le variable et les éventuels avantages.
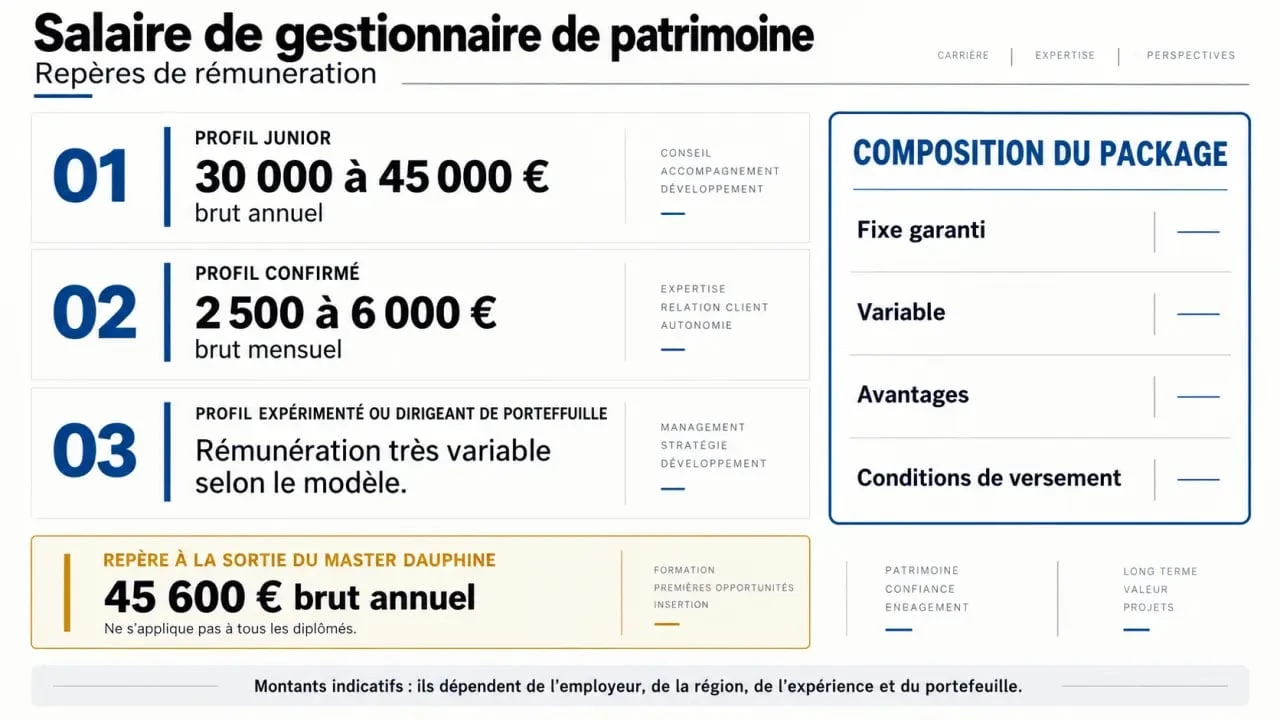
| Niveau d’expérience | Rémunération indicative | Responsabilités fréquentes |
|---|---|---|
| Junior | 30 000 à 45 000 € brut annuel | Prospection, suivi de clientèle, préparation des bilans patrimoniaux et accompagnement d’un conseiller expérimenté. |
| Confirmé | 2 500 à 6 000 € brut mensuel | Gestion autonome d’un portefeuille, recommandations d’investissement et traitement de problématiques fiscales ou successorales. |
| Expérimenté ou dirigeant de portefeuille | Très variable selon le modèle de rémunération | Accompagnement de clients à forts enjeux, animation d’équipe, développement d’affaires ou exercice en indépendant. |
Le salaire médian à la sortie du Master Dauphine atteint 45 600 € brut par an. Ce repère montre qu’une formation reconnue peut faciliter l’accès à des fonctions exigeantes dès l’entrée sur le marché du travail. Il ne s’applique toutefois pas à tous les diplômés ni à toutes les structures.
Le variable peut transformer la rémunération globale
Dans une banque, un cabinet de conseil ou un réseau spécialisé, le fixe apporte une base stable. Le variable récompense généralement la collecte d’épargne, l’acquisition de nouveaux clients, l’équipement du portefeuille ou l’atteinte d’objectifs qualitatifs. Les règles changent fortement d’une entreprise à l’autre. Avant d’accepter une offre, il faut demander si les objectifs sont individuels ou collectifs, si le variable est plafonné et quelle part des salariés l’atteint réellement.
Un package de rémunération peut fonctionner comme un soufflet : le fixe apporte la stabilité, tandis que le revenu total varie selon les objectifs, les délais de versement des commissions et la qualité du portefeuille transmis. Deux propositions affichant le même salaire cible peuvent donc offrir une sécurité très différente. Pour comparer les offres, il faut isoler le fixe garanti, examiner les critères de déclenchement du bonus et vérifier ce qui se passe en cas d’absence, de départ ou d’objectif partiellement atteint.
Pourquoi les écarts sont-ils aussi importants ?
Le niveau de rémunération dépend de la valeur économique du poste, mais aussi du cadre dans lequel il s’exerce. L’expérience ne suffit pas. La capacité à créer une relation de confiance, à développer son activité et à traiter des situations complexes pèse directement sur l’évolution de carrière.
Employeur, clientèle et zone géographique
Les banques de détail, banques privées, compagnies d’assurance, cabinets indépendants et réseaux de conseil ne proposent pas le même équilibre entre sécurité et potentiel de gains. Une grande structure peut offrir un cadre de rémunération, des outils et un flux de clients plus réguliers. Un cabinet indépendant laisse parfois davantage de latitude, avec une part variable plus marquée et une responsabilité commerciale plus forte.
La localisation compte également. Les zones où se concentrent les patrimoines financiers, les sièges d’entreprises et une clientèle à haut niveau d’exigence peuvent proposer des rémunérations plus élevées. En contrepartie, la concurrence pour les postes et les objectifs commerciaux y sont souvent plus soutenus. Il est donc préférable de comparer les offres à périmètre égal : portefeuille existant, niveau d’autonomie, déplacements, avantages et perspectives d’évolution.
Les compétences qui augmentent la valeur du profil
Un gestionnaire de patrimoine ne se limite pas à proposer des placements. Sa valeur repose sur une expertise transversale : fiscalité, droit de la famille, transmission, épargne retraite, allocation d’actifs, immobilier et assurance-vie. Savoir réaliser un bilan patrimonial cohérent, puis expliquer une stratégie d’investissement personnalisée sans jargon, distingue un conseiller commercial d’un interlocuteur durablement crédible.
La maîtrise de la conformité et de la déontologie compte aussi. Conseiller suppose de documenter les besoins, d’évaluer le risque accepté par le client et de justifier les recommandations. Cette rigueur, associée à une réelle qualité d’écoute, aide à fidéliser un portefeuille et peut soutenir une rémunération plus élevée sur la durée.
Ce que le salaire rémunère au quotidien
Le métier combine analyse, conseil et développement de la relation client. La rémunération correspond à une technicité importante et à la responsabilité liée aux décisions patrimoniales. Les recommandations peuvent engager l’épargne, la préparation de la retraite ou les conditions de transmission d’une famille.
- Réaliser un bilan patrimonial et fiscal en tenant compte de la situation familiale et professionnelle ;
- Définir une allocation d’actifs adaptée aux objectifs, à l’horizon de placement et au niveau de risque ;
- Proposer des solutions de diversification, de défiscalisation, de protection ou de transmission ;
- Suivre les portefeuilles, ajuster les recommandations et expliquer les évolutions des marchés ;
- Développer et fidéliser une clientèle dans le respect des règles de conformité.
Cette polyvalence explique pourquoi la dimension commerciale ne doit pas être séparée de l’expertise technique. Un professionnel capable d’identifier un besoin, de construire une recommandation pertinente et de la présenter avec pédagogie possède un profil recherché. Le marché de la gestion de patrimoine affiche une croissance supérieure à 6 % par an selon Businesscoot, ce qui soutient les besoins en profils formés et capables d’accompagner une clientèle exigeante.
Se positionner pour mieux négocier ou évoluer
Pour un candidat en reconversion, un jeune diplômé ou un professionnel déjà en poste, la meilleure stratégie consiste à relier ses compétences aux besoins précis de l’employeur. Un salaire plus élevé se négocie difficilement sur le seul diplôme. Il se défend par une expertise démontrable, une connaissance de la clientèle visée ou une capacité à générer et sécuriser l’activité.
Formation et premières portes d’entrée
Les recruteurs apprécient les parcours en finance, banque, assurance, droit, gestion ou immobilier, complétés par une spécialisation en gestion de patrimoine. Les premières expériences peuvent se construire en agence bancaire, en assurance, en back-office patrimonial, dans le courtage ou le conseil financier. Elles permettent d’acquérir les réflexes réglementaires et la connaissance des produits avant de gérer un portefeuille de façon plus autonome.
Il est utile de valoriser des réalisations concrètes lors d’un entretien : participation à des bilans patrimoniaux, suivi d’une clientèle professionnelle, maîtrise d’outils de gestion de portefeuille ou capacité à expliquer un sujet fiscal complexe. Ces éléments rendent une demande salariale plus crédible qu’une comparaison abstraite avec une moyenne de marché.
Préparer une négociation réaliste
- Demander le détail écrit du salaire fixe, du variable, des avantages et des frais professionnels.
- Identifier les objectifs exacts, leur période d’évaluation et les conditions de paiement du variable.
- Évaluer la qualité du portefeuille confié : nombre de clients, potentiel d’équipement et accompagnement commercial.
- Prévoir un point de révision salariale après une période d’autonomie ou l’obtention de nouvelles responsabilités.
Les évolutions possibles mènent vers la banque privée, le conseil aux dirigeants, l’ingénierie patrimoniale, le management d’équipe ou l’exercice indépendant. Le potentiel de revenu augmente alors, mais la stabilité varie davantage selon la dépendance à la prospection et aux commissions. Le bon choix n’est donc pas forcément l’offre affichant le plus gros variable : c’est celle dont les règles correspondent au niveau de risque professionnel que vous êtes prêt à accepter.

- Salaire d’un gestionnaire de patrimoine : fixe, variable et évolution selon l’expérience - 16 septembre 2026
- Inscription à France Travail sans indemnisation : 4 leviers stratégiques pour votre carrière - 15 septembre 2026
- La taille 110 correspond à 4-5 ans, mais la mesure de l’enfant prime - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Comment fermer un compte boursorama : guide clair pour résilier sans erreur
 Vendre ses antiquités : 3 critères d’estimation pour éviter de brader vos trésors
 Offre parrainage : optimisez vos gains et cumulez vos primes sans erreur
 Maladie professionnelle et retraite : 10 %, 20 % et 60 ans, les seuils qui ouvrent vos droits