Meilleure banque pour un compte joint : deux cartes gratuites ou des services en agence ?
Pour un compte joint peu coûteux, Fortuneo, BoursoBank et N26 méritent d’être comparées en priorité, selon votre éligibilité et l’usage des cartes. Monabanq et Hello bank! sont à examiner si les dépôts de chèques comptent dans votre quotidien. La meilleure banque pour un compte joint est surtout celle qui couvre vos dépenses communes sans imposer des conditions difficiles à respecter.
Les banques à comparer selon votre usage du compte commun
Un classement unique masque des différences importantes : certaines offres privilégient la gratuité conditionnelle, d’autres l’accès aux services bancaires ou la gestion mobile. Cette sélection repose sur ces usages, et non sur les primes de bienvenue. Les tarifs et conditions doivent être confirmés dans la documentation contractuelle avant toute ouverture.
| Banque | Profil à privilégier | Coût et conditions à examiner | Point de vigilance |
|---|---|---|---|
| Fortuneo | Couple utilisant régulièrement ses cartes | Cartes gratuites sous conditions d’activité et d’éligibilité | Frais d’inactivité selon la carte |
| BoursoBank | Clients disposant déjà de comptes individuels | Gratuité selon les cartes et leur utilisation | Conditions préalables pour chaque cotitulaire |
| N26 | Gestion commune depuis une application | Compte joint gratuit associé à des comptes personnels éligibles | Coût et disponibilité des cartes à vérifier |
| Monabanq | Revenus irréguliers et besoin de chèques | Offre payante, sans condition de revenus | Prix global avec deux cartes |
| Hello bank! | Besoin de services liés au réseau BNP Paribas | Tarification selon l’offre Duo choisie | Conditions d’utilisation et accès aux dépôts |
| Revolut | Gestion mobile et dépenses à l’étranger | Coût dépendant des abonnements et services utilisés | Limites de change, retraits et cartes |
Pour un couple qui règle surtout courses et factures, commencez par Fortuneo et BoursoBank. Pour une gestion principalement mobile, confrontez N26 et Revolut. Si vous encaissez régulièrement des chèques, examinez plutôt Monabanq et Hello bank!, en vérifiant les modalités exactes de dépôt.
Les offres à dimension environnementale constituent une autre piste. Helios affiche un tarif de 3 € par mois et par personne ; Green-Got présente des formules de 6,90 € à 12,90 € par mois et un dépôt minimal de 30 €. Vérifiez le périmètre de l’abonnement, les cartes incluses et les engagements de financement avant de les comparer à une offre gratuite.
Le vrai prix : deux cartes, leur utilisation et les opérations courantes
Gratuit ne signifie pas sans conditions
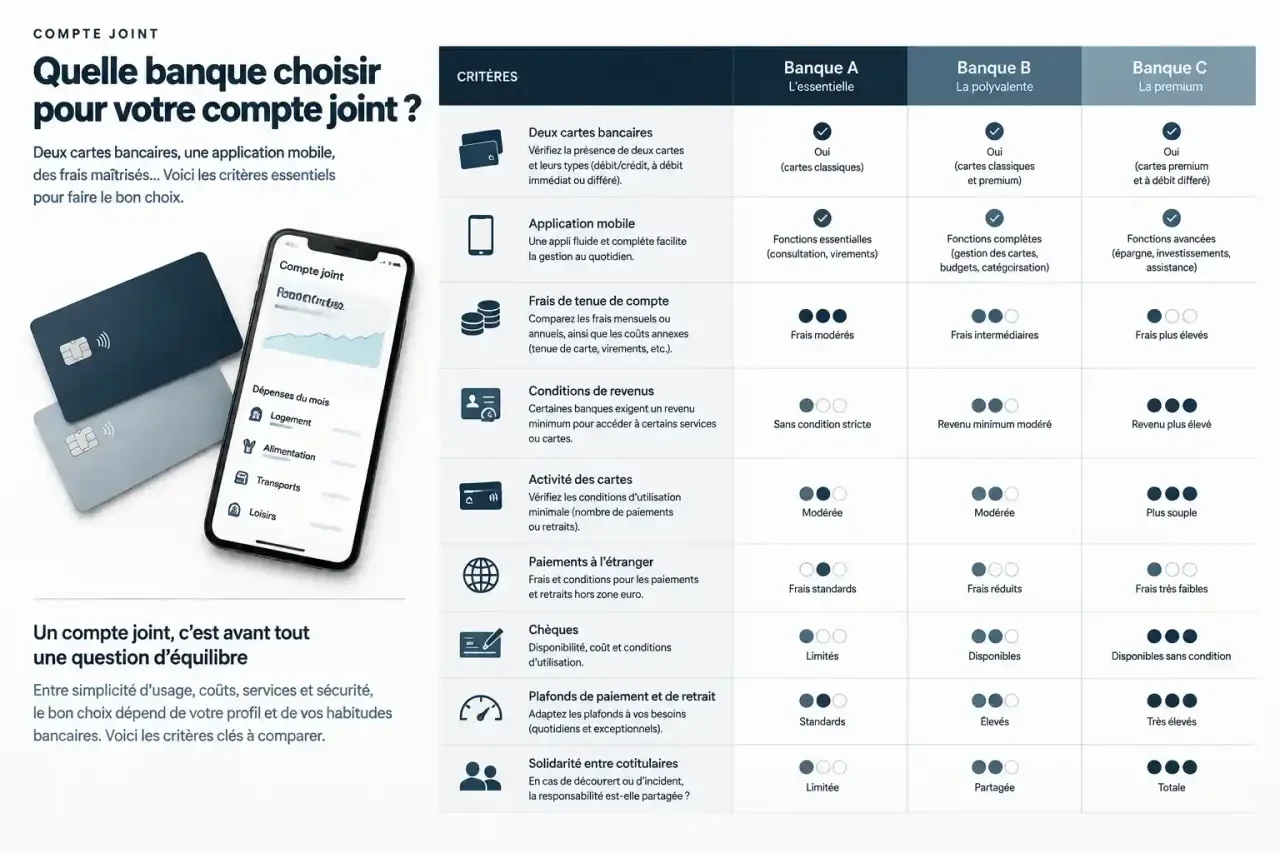
Il faut distinguer la gratuité du compte, celle des cartes et une remise temporaire. Une offre sans condition de revenus peut être payante ; une carte gratuite peut exiger une opération chaque mois. Vérifiez si cette obligation concerne chacune des deux cartes, notamment lorsque l’un des cotitulaires utilise peu le compte.
Finance Héros mentionne chez Fortuneo des frais de 9 € par mois en cas d’inactivité, selon l’offre concernée. Le Parisien indique une condition de 2 700 € de revenus nets mensuels à deux pour la carte Gold. Ces repères ne s’appliquent pas nécessairement à toutes les cartes : il faut identifier précisément la formule accessible à votre foyer.
Les tarifs rapportés pour Monabanq illustrent aussi l’importance du périmètre : Finance Héros évoque des offres à partir de 2 € par mois, tandis que Le Parisien indique une fourchette de 3 € à 12 € par mois. Ne retenez donc pas un prix d’appel sans vérifier la formule actuelle et le supplément éventuel pour la seconde carte.
Comparer un panier d’usage plutôt qu’une prime
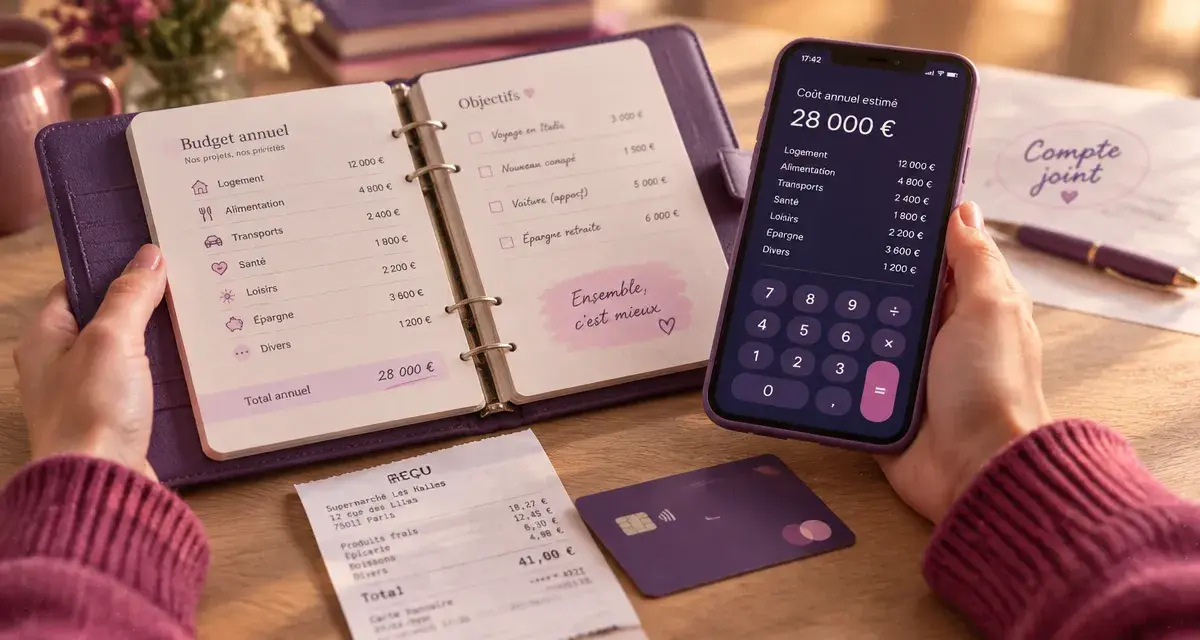
Calculez le coût annuel avec l’abonnement, les cartes, les éventuels frais d’inactivité, les retraits payants et les opérations en devises. Une prime de bienvenue ne doit être déduite que pour la première année, après lecture des conditions de versement et de conservation du compte.
Passez votre mois bancaire à la loupe : qui paie les courses, quelle carte reste dans un tiroir, quel prélèvement arrive avant vos virements d’alimentation ? Cette microchronologie révèle des coûts invisibles dans un tarif mensuel. Une carte inutilisée peut devenir payante, tandis qu’un solde momentanément insuffisant peut provoquer un rejet malgré un budget mensuel équilibré.
Vérifiez enfin les plafonds et les garanties. Pour Hello One Duo, les plafonds annoncés sont de 1 000 € de paiements par mois et de 400 € de retraits par semaine pour chaque carte. Un plafond adapté aux courses peut être trop juste pour réserver des vacances. Une carte à autorisation systématique peut aussi présenter des limites chez certains loueurs ou automates.
Un compte joint engage davantage qu’un budget partagé
Le compte joint possède un IBAN commun et permet généralement à chaque cotitulaire d’effectuer seul des paiements, virements ou retraits. Il n’est pas réservé aux couples mariés : partenaires, proches ou colocataires peuvent être éligibles, selon les règles de l’établissement. Une dépense effectuée par l’un n’exige donc pas systématiquement l’accord préalable de l’autre.
La responsabilité solidaire constitue le principal risque. La banque peut réclamer à un cotitulaire le remboursement de l’ensemble du découvert, même si l’autre en est à l’origine. Un chèque impayé peut également avoir des conséquences pour les deux, notamment en matière d’interdiction d’émettre des chèques.
- Conservez des comptes individuels pour vos dépenses personnelles.
- Alimentez le compte commun par virements programmés avant les prélèvements.
- Fixez une contribution identique ou proportionnelle aux revenus.
- Activez les alertes de solde et limitez le découvert autorisé.
En cas de séparation, vider le compte ou rendre sa carte ne met pas fin à la solidarité. Demandez à la banque la procédure de dénonciation du compte joint, souvent appelée désolidarisation, et informez l’autre cotitulaire. Le fonctionnement devient alors soumis à l’accord de tous selon les modalités applicables. Les dettes antérieures restent à régler ; la clôture nécessite généralement l’accord de tous.
Les vérifications à faire avant de lancer l’ouverture
Chaque cotitulaire doit satisfaire aux critères de résidence, d’âge et d’identification de la banque. Certaines enseignes exigent que chacun détienne auparavant un compte individuel. La mention « sans condition de revenus » ne dispense ni des contrôles d’identité ni de l’acceptation du dossier.
- Confirmez l’éligibilité des deux personnes et les conditions d’accès aux cartes souhaitées.
- Préparez les justificatifs demandés : identité, domicile, informations fiscales et, selon l’offre, revenus.
- Vérifiez les services indispensables : deux accès personnels à l’application, virements, prélèvements, chèques et espèces.
- Lisez la convention, puis signez chacun et effectuez le versement initial éventuel.
- Testez le fonctionnement avant de transférer l’ensemble des factures communes.
Pour les voyages, comparez séparément paiements en devises et retraits : leur tarification peut différer. Pour les chèques et espèces, confirmez les lieux de dépôt, les limites et les délais. L’existence d’un réseau partenaire ne signifie pas que tous ses services sont accessibles avec chaque formule.
Quand une solution de partage suffit
Pour une colocation temporaire ou des vacances, une application comme Tricount peut suffire : chacun paie depuis son compte personnel, puis les remboursements équilibrent les dépenses. Vous évitez ainsi un compte bancaire commun, mais ne disposez pas d’un IBAN partagé pour centraliser le loyer et les prélèvements.
Un coffre ou un espace partagé peut aider à constituer une cagnotte. Vérifiez toutefois qui possède juridiquement les fonds et qui peut les retirer : « partagé » ne signifie pas automatiquement « compte joint ». Le compte indivis offre, lui, un contrôle collectif des opérations, généralement plus contraignant au quotidien.
Pour des charges récurrentes et une confiance établie, retenez deux banques dans le tableau, puis comparez leur coût annuel avec vos deux cartes et vos opérations réelles. Si le besoin se limite à rembourser quelques dépenses, une solution de partage sera souvent plus simple.
- Meilleure banque pour un compte joint : deux cartes gratuites ou des services en agence ? - 6 novembre 2026
- Quel livre féministe choisir ? Solitude, corps et écriture pour trouver sa lecture - 5 novembre 2026
- Formation dans le bien-être : un certificat ne suffit pas pour choisir son école - 4 novembre 2026