Coach financier pour particulier : un budget maîtrisé, pas une promesse de richesse
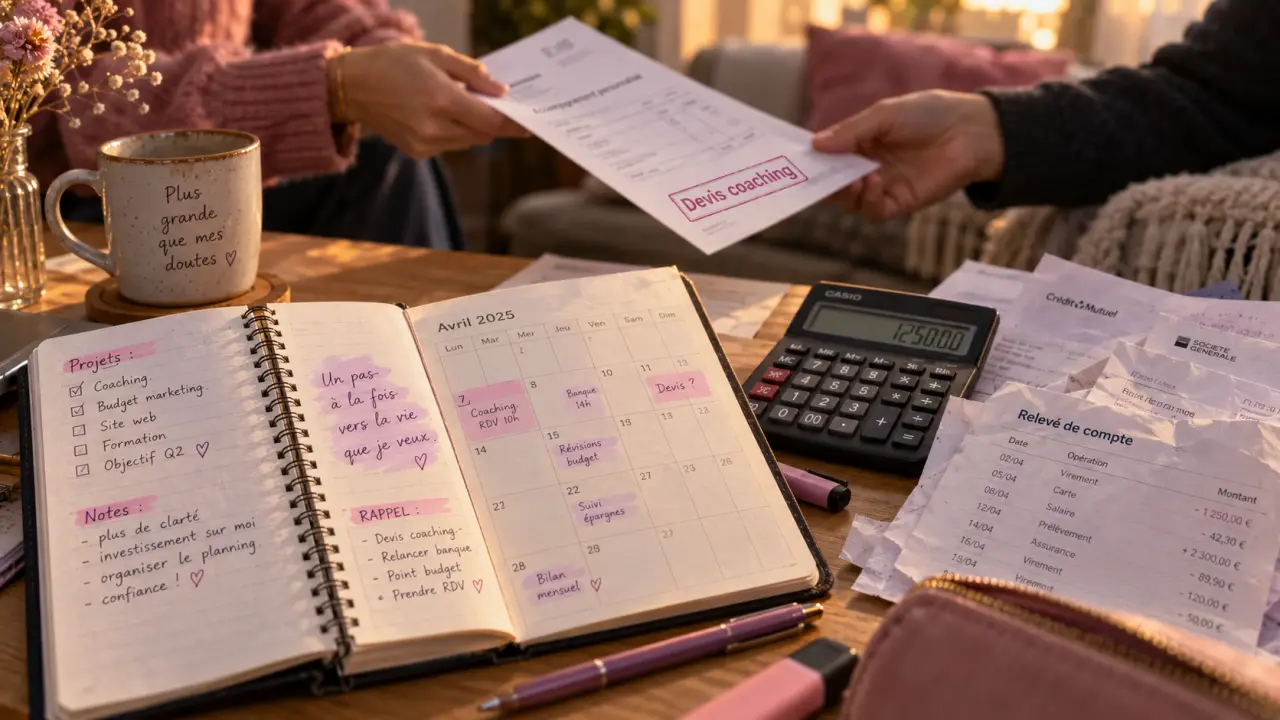
Vous terminez le mois à découvert, votre épargne ne décolle pas ou vous ne savez pas quelle priorité donner à vos projets ? Un coach financier pour particulier peut vous aider à remettre vos comptes à plat et à construire une organisation tenable. Avant de payer un accompagnement, vérifiez toutefois trois points : ce que le professionnel prend réellement en charge, le coût total et les résultats que vous pourrez mesurer.
Choisir le bon accompagnement selon votre difficulté
Le coaching financier est avant tout un accompagnement pédagogique à la gestion des finances personnelles. Le coach vous aide à comprendre vos dépenses, à anticiper vos échéances et à prendre vos propres décisions. Il ne gère pas votre argent à votre place et ne peut pas garantir un niveau d’épargne ou un enrichissement.
Ce service peut être utile avec des revenus modestes comme avec un salaire confortable. Le besoin vient parfois d’un manque de ressources, parfois d’une organisation inadaptée : charges annuelles oubliées, achats impulsifs, revenus irréguliers ou dépenses communes mal réparties dans le couple. Un accompagnement sérieux distingue ces situations au lieu de tout ramener à un manque de discipline.
| Votre besoin principal | L’interlocuteur à privilégier |
|---|---|
| Comprendre vos dépenses et tenir un budget | Un coach budgétaire ou une structure d’accompagnement budgétaire |
| Discuter de frais ou de services bancaires | Votre conseiller bancaire |
| Obtenir une recommandation personnalisée sur des placements | Un professionnel habilité pour le conseil concerné |
| Faire face à des dettes devenues impossibles à rembourser | Un Point conseil budget et, selon la situation, la Banque de France |
Le coaching ne remplace pas une procédure de traitement du surendettement. Si les impayés s’accumulent ou si vous empruntez pour rembourser d’autres crédits, cherchez rapidement un accompagnement adapté. Des Points conseil budget proposent un accueil gratuit et confidentiel : une option à examiner avant d’engager une dépense supplémentaire.
Des séances qui débouchent sur des décisions concrètes
Un bon accompagnement ne se limite pas à commenter un tableau de dépenses. Il doit aboutir à des choix réalisables, puis à leur ajustement dans la vie quotidienne. Les séances peuvent se dérouler à distance ou en présentiel ; l’essentiel reste la clarté de la méthode et du suivi.
Partir d’un diagnostic fidèle à votre quotidien
Le premier travail consiste à rapprocher revenus, charges fixes, dépenses variables, dettes et épargne disponible. Préparez des relevés couvrant plusieurs mois, les échéanciers de crédit et les principales factures annuelles. Avec des revenus irréguliers, l’analyse doit aussi tenir compte des périodes creuses, pas seulement d’un mois favorable.
Le coach doit également comprendre vos contraintes : déplacements indispensables, frais de santé, enfants à charge, soutien à un proche. Une dépense élevée n’est pas nécessairement une dépense évitable. Ce diagnostic permet de définir une priorité, par exemple éviter les incidents de paiement avant de financer des vacances.
Construire un système simple, puis le tester
Le plan d’action peut combiner un calendrier des prélèvements, une provision pour les factures annuelles et une enveloppe pour les dépenses courantes. Un tableur, une application ou un carnet peuvent convenir : le meilleur outil est celui que vous utiliserez réellement. La fréquence des rendez-vous doit être précisée, avec un temps pour tester les changements entre deux séances.
Comme une poulie qui facilite le déplacement d’une charge sans en supprimer le poids, une bonne organisation réduit l’effort nécessaire pour gérer son argent. Regrouper les échéances dans un calendrier, programmer une alerte de solde et automatiser une provision évite de devoir tout retenir. Mais aucun mécanisme ne corrige à lui seul un revenu insuffisant : le coach doit savoir distinguer une difficulté d’organisation d’un déséquilibre structurel.
Le suivi sert ensuite à corriger ce qui ne fonctionne pas. Une enveloppe trop serrée doit être revue, pas devenir une nouvelle raison de culpabiliser. Vous devez repartir avec des décisions écrites et comprendre leur logique.
Tarifs : comparer le coût total et le travail inclus
Il n’existe pas de tarif unique du coaching financier pour particuliers. La facture dépend notamment du format, du nombre de séances, du travail d’analyse et des échanges prévus entre les rendez-vous. Sans offre précise, annoncer un prix moyen donnerait un repère peu fiable. Demandez un devis écrit avant de vous engager.
Une séance ponctuelle peut convenir pour clarifier une difficulté ciblée. Un forfait peut être plus pertinent si vous devez installer de nouvelles habitudes ou organiser un budget familial complexe. L’abonnement mérite davantage de vigilance : vérifiez sa durée, ses conditions de résiliation et ce qui justifie la poursuite du suivi.
- Temps prévu : durée des séances et nombre de rendez-vous inclus.
- Livrables : diagnostic, budget prévisionnel, tableau de suivi et plan d’action.
- Disponibilité : possibilité de poser des questions entre les séances et limites de ces échanges.
- Conditions financières : prix total, échéancier, annulation et éventuels frais supplémentaires.
- Fin de mission : critères permettant de terminer l’accompagnement.
Le prix doit rester compatible avec votre situation. Évitez de financer un coaching à crédit dans l’espoir d’économies futures incertaines. Si votre budget ne permet aucune marge, un accompagnement gratuit constitue souvent un premier choix plus approprié.
Vérifier les compétences, l’indépendance et la confidentialité
Ne vous arrêtez pas à une présentation rassurante ou à la mention « certifié ». Demandez quelle formation a été suivie, par quel organisme et quelle expérience correspond à votre besoin. Aider un indépendant à lisser ses revenus demande une approche différente de celle utilisée pour organiser les dépenses d’un couple.
Clarifiez également la rémunération du professionnel. Est-il payé uniquement par ses clients ? Perçoit-il une commission lorsqu’il recommande un produit ou un partenaire ? S’il propose des placements, une assurance ou un crédit, vérifiez les habilitations correspondant à cette activité. L’appellation de coach ne suffit pas à autoriser tous les conseils financiers.
Vos relevés bancaires révèlent des informations personnelles sensibles. Demandez quels documents sont nécessaires, comment ils seront transmis, qui pourra les consulter et combien de temps ils seront conservés. Ne communiquez jamais vos mots de passe bancaires ni vos codes de validation.
Enfin, les avis clients peuvent éclairer la relation de travail, mais ne prouvent pas un résultat reproductible. Méfiez-vous des promesses de richesse rapide, des économies garanties et des discours culpabilisants. Un professionnel sérieux explique aussi les limites de son intervention et accepte de vous orienter ailleurs.
Mesurer les progrès et préparer votre autonomie
Les objectifs doivent être définis dès le départ, avec des indicateurs adaptés : fréquence des découverts, factures réglées à temps, montant provisionné pour les charges annuelles ou capacité à anticiper le mois suivant. La sérénité compte également, sans remplacer la vérification des comptes.
Prenons un exemple illustratif : une personne pense dépenser trop en courses, alors que ses difficultés viennent surtout de factures annuelles non anticipées. Le travail consiste à mensualiser leur poids dans son budget et à réserver progressivement la somme nécessaire. Le résultat recherché n’est pas une restriction générale, mais moins de mauvaises surprises.
Avant de prendre rendez-vous, formulez votre difficulté en une phrase et demandez au coach sa méthode, son devis et les livrables attendus. À terme, vous devriez pouvoir actualiser votre budget, arbitrer une dépense et préparer un imprévu sans dépendre de lui. Le signe d’un accompagnement utile, c’est votre autonomie croissante.
- Coach financier pour particulier : un budget maîtrisé, pas une promesse de richesse - 26 octobre 2026
- Innovation au quotidien : moins d’obstacles, plus d’autonomie - 25 octobre 2026
- Idées cadeaux beauté : le bon coffret, pas celui qui finira au placard - 24 octobre 2026