Année complète pour une assistante maternelle : calcul, congés et déclaration
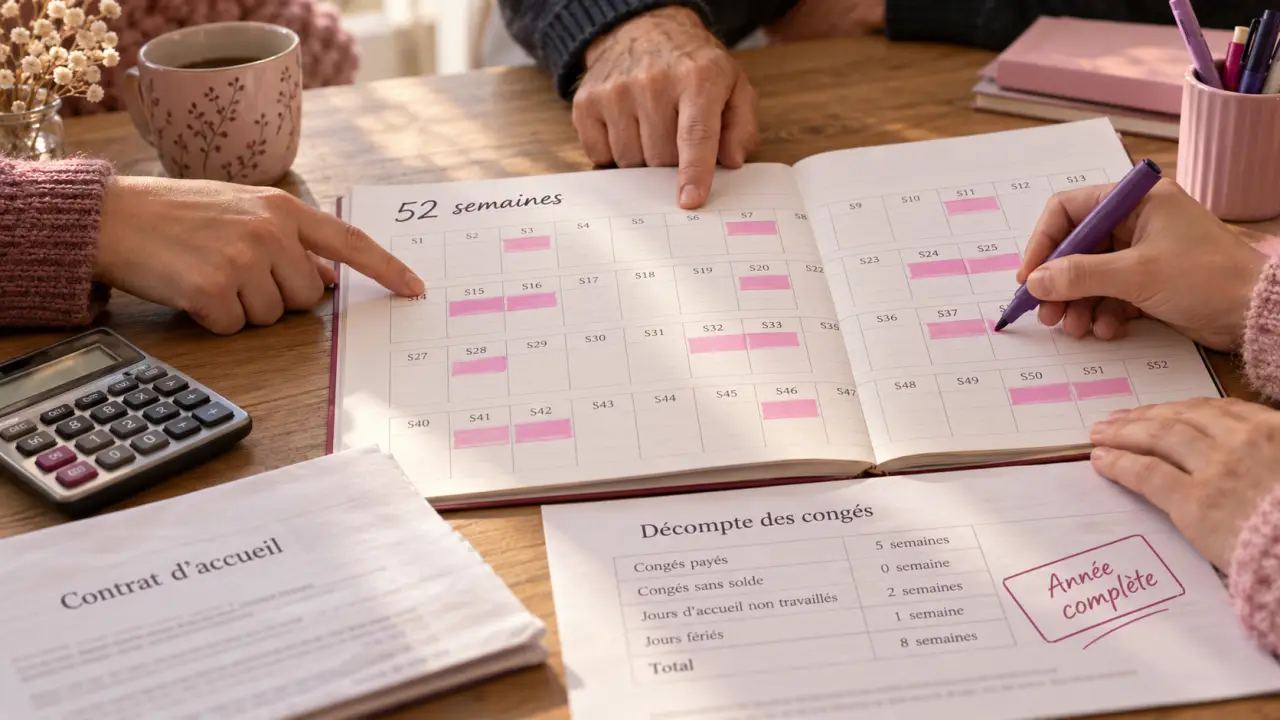
Une année complète avec une assistante maternelle signifie que l’accueil de l’enfant est prévu sur 52 semaines, dont les 5 semaines de congés payés de la salariée. Le salaire est réparti sur douze mois, y compris pendant les congés payés pris par l’assistante maternelle. Il faut toutefois distinguer la mensualisation, l’acquisition réelle des congés et les absences non rémunérées, surtout durant la première année du contrat.
Reconnaître un contrat en année complète
Un contrat en année complète convient lorsque les parents prévoient de confier leur enfant toute l’année, à l’exception des congés payés de l’assistante maternelle. Les congés des parents sont alors pris pendant les mêmes périodes que ceux de la professionnelle. Ils ne retirent donc pas de semaines d’accueil supplémentaires du calendrier prévu au contrat.
Quiz : L’année complète
La mensualisation repose sur 52 semaines : 47 semaines d’accueil et 5 semaines de congés payés. Le salaire de base reste identique chaque mois, y compris en août ou pendant une période où l’assistante maternelle prend des congés payés acquis. Cette organisation rend le budget familial plus prévisible et stabilise la rémunération de la salariée.
La question décisive : les absences des parents
Avant de signer, les parents doivent recenser les semaines durant lesquelles l’enfant ne sera pas accueilli. Si ces absences correspondent uniquement aux cinq semaines de congés de l’assistante maternelle, l’année complète est cohérente. Si la famille prévoit d’autres périodes, comme des vacances distinctes, des RTT regroupés ou une fermeture estivale plus longue, le contrat relève généralement de l’année incomplète.
Le bon réflexe consiste à inscrire au contrat les périodes connues de congés et leur mode de fixation. Une simple habitude orale peut provoquer un désaccord. Une absence de l’enfant décidée par les parents ne transforme pas automatiquement une semaine prévue et rémunérée en semaine non rémunérée. La distinction doit être établie dès le départ.
Calculer la mensualisation sur 52 semaines
En année complète, la formule de base de la mensualisation est la suivante :
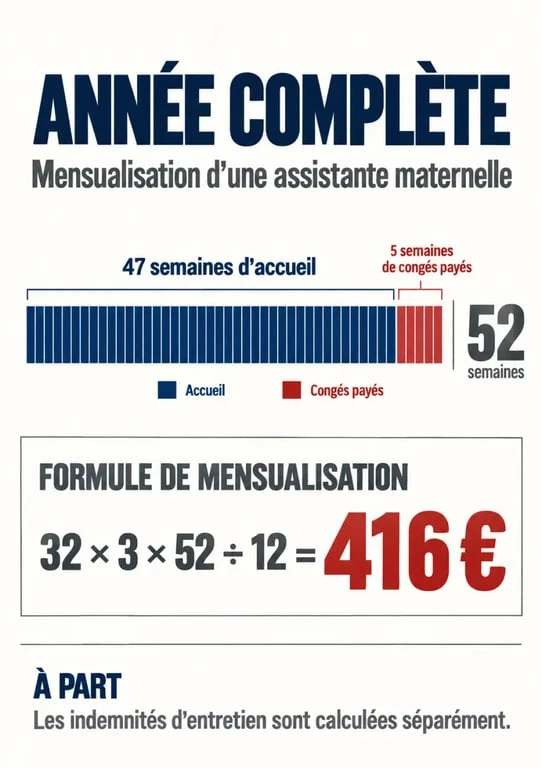
Nombre d’heures d’accueil par semaine × salaire horaire × 52 semaines ÷ 12 mois.
Cette formule concerne le salaire de base. Les indemnités d’entretien, de repas ou de déplacement sont calculées séparément, car elles dépendent des jours où l’enfant est effectivement accueilli. Elles ne sont donc pas intégrées au montant mensuel fixe.
Un exemple simple à vérifier dans le contrat
Pour un accueil de 32 heures par semaine avec un salaire horaire net de 3 €, le calcul est le suivant : 32 × 3 × 52 ÷ 12. Le résultat est de 416 € nets par mois pour le salaire de base. Ce montant reste identique chaque mois, sous réserve des absences, des heures complémentaires ou majorées et des ajustements prévus au contrat.
| Élément | Calcul | Résultat |
|---|---|---|
| Heures hebdomadaires | Non applicable | 32 heures |
| Salaire horaire net | Non applicable | 3 € |
| Volume annuel mensualisé | 32 × 52 | 1 664 heures |
| Salaire mensuel net | 1 664 × 3 ÷ 12 | 416 € |
Ce calcul doit être revu dès qu’un élément durable change, par exemple le nombre d’heures hebdomadaires, le taux horaire ou le jour habituel d’accueil. Un avenant écrit permet alors d’actualiser la mensualisation et d’éviter de poursuivre avec un montant qui ne correspond plus à l’organisation réelle de la garde.
Comprendre les congés payés sans confondre prise et acquisition
Les congés payés sont intégrés à la mensualisation d’une année complète. Cela ne signifie pas que cinq semaines sont automatiquement acquises dès le premier jour du contrat. L’assistante maternelle acquiert 2,5 jours ouvrables toutes les 4 semaines travaillées. Les jours ouvrables se décomptent du lundi au samedi, même si l’accueil n’est pas prévu chaque jour.
La première année peut comporter des congés sans solde
Une salariée embauchée en cours de période de référence n’a souvent pas acquis 30 jours ouvrables au moment de prendre ses congés. Après 9 périodes de 4 semaines travaillées, elle a acquis 9 × 2,5, soit 22,5 jours, arrondis à 23 jours ouvrables. Les congés pris au-delà des droits acquis peuvent alors être sans solde, sauf disposition plus favorable convenue entre les parties.
Ce point doit être préparé avant la première fermeture. Les parents ne peuvent pas supprimer arbitrairement une semaine entière de mensualisation. Si une retenue est nécessaire, elle doit correspondre aux jours non acquis et être calculée selon la méthode applicable au contrat. La date des congés et le nombre de jours acquis doivent donc être vérifiés ensemble.
Comparer les deux méthodes chaque année
À la fin de la période de référence, l’indemnité de congés payés doit être évaluée selon deux règles : le maintien de salaire et les 10 % du salaire perçu pendant la période de référence. La solution la plus favorable à l’assistante maternelle doit être retenue. En année complète, la rémunération des congés acquis est déjà répartie dans la mensualisation. La comparaison annuelle permet toutefois de vérifier si un complément est dû.
Un calendrier simple peut suffire pour suivre la situation. Il faut y noter les semaines d’accueil effectif, les congés de l’assistante maternelle, les absences demandées par les parents et les jours acquis. Cette vue d’ensemble évite de confondre une semaine sans enfant parce que la famille part en voyage avec un congé payé de la salariée. Les deux situations se ressemblent dans l’agenda, mais leurs effets sur le salaire sont différents.
Année complète ou année incomplète : choisir le bon cadre
Le choix dépend du nombre de semaines réellement prévues au contrat, et non de la volonté de payer un montant plus faible certains mois. En année incomplète, les semaines d’absence programmées par les parents sont retirées du calcul de la mensualisation. Les congés payés ne sont alors pas inclus de la même manière et font l’objet d’un traitement distinct.
| Point de comparaison | Année complète | Année incomplète |
|---|---|---|
| Base de mensualisation | 52 semaines | Nombre de semaines d’accueil programmées |
| Congés payés acquis | Inclus dans le lissage du salaire | À ajouter selon les modalités retenues |
| Absences prévues des parents | Seulement si elles coïncident avec les congés de la salariée | Déduites dès la signature |
| Vigilance principale | Première année et congés non acquis | Calcul séparé des congés payés |
Une année complète n’est donc ni meilleure ni plus coûteuse par nature. Elle convient lorsque le besoin d’accueil est régulier et que les absences des parents coïncident avec les congés de l’assistante maternelle. Un mauvais classement peut entraîner des régularisations difficiles à comprendre pendant le contrat ou à sa fin.
Déclarer correctement et éviter les erreurs courantes
Chaque mois, le parent employeur déclare la rémunération sur Pajemploi en reprenant les éléments réellement dus : salaire mensualisé, heures rémunérées, jours d’activité et indemnités liées aux jours d’accueil. Lorsque l’assistante maternelle prend des congés payés acquis dans le cadre d’une année complète, le salaire mensuel ne doit pas être réduit automatiquement.
Une vérification mensuelle en quatre points
- Comparer le salaire déclaré avec la mensualisation prévue au contrat.
- Ajouter séparément les indemnités d’entretien et de repas correspondant aux jours d’accueil réel.
- Noter toute absence, heure complémentaire ou heure majorée, avec son motif et son calcul.
- Conserver les dates de congés et les calculs annuels avec les bulletins de salaire.
Les erreurs les plus fréquentes consistent à mensualiser sur 47 semaines alors que le contrat est en année complète, à déduire les vacances des parents sans accord contractuel ou à oublier qu’un congé non acquis peut être sans solde la première année. En cas de doute sur une déclaration ou une retenue, il est préférable de vérifier les modalités en vigueur auprès de Pajemploi ou de l’URSSAF avant de valider le mois concerné.

- Année complète pour une assistante maternelle : calcul, congés et déclaration - 30 septembre 2026
- Tableau des heures supplémentaires : calculez les majorations de 25 % et 50 % sans erreur - 29 septembre 2026
- Devenir bibliothécaire : les concours, les formations et la réalité du métier - 28 septembre 2026